史上最大的 IPO来了,SpaceX 到底值不值得买?
美国时间 6 月 12 号,SpaceX 即将迎来 IPO。
现在估值喊到了 1.75 万亿到 2 万亿美金,号称人类历史上最大的一次 IPO。
这个价格相当于一股 135 美元,预计要募集约 750 亿美金。
许多人都想加入进来,当然也有人不看好。但是不管对错,我想把 SpaceX 的商业运作方式、赚钱逻辑给你讲出来,基于这些信息,各位再自行决定。
这篇文章,其实是我上周末在办公室认认真真调研出来的结果。希望能给更多有意向的同学一个参考。
既然是 IPO,那这篇内容就会涉及到这几块:
SpaceX 靠什么赚钱、怎么赚钱
市场看重什么、预期是什么
它有什么故事
什么能支撑它的上市价格
下面所有的数据,业务,我都经过详细的调研,可以放心判断。
SpaceX 到底有哪几块收入
我们先来看下最重要的部分,即SpaceX到底有哪几块业务?这些业务到底哪些赚钱了,哪些是亏钱的?
很多人对SpaceX的理解,还停留在一家发射火箭的公司,但是SpaceX业务,有三块核心业务
这三大核心业务在2025 年,SpaceX 合并总营收 186.74 亿美金,同比涨了 33%,
主要表现是这样的:
业务板块 | 2025 营收 | 占比 | 盈亏情况 |
|---|---|---|---|
星链 Starlink (卫星互联网) | 113.87 亿 | 61% | 赚,运营利润 44.23 亿 |
火箭发射 (猎鹰 / 星舰) | 40.86 亿 | 22% | 亏,运营亏损 6.57 亿 |
AI (xAI / X / Grok) | 32.01 亿 | 17% | 亏,运营亏损 63.55 亿 |
有意思的地方来了:三块业务里,只有一块在赚钱,另外两块都在亏,尤其是AI部分,亏损达到了63亿。
好,那既然这个条件,到底是怎么支撑起2w亿美金的估值?
这三个业务,我把它总结成三层,
第一层:流量入口(火箭发射)
这块本身不怎么赚钱,甚至亏钱,但它能垄断入口,把人和货都聚到你这儿;
第二层:超级印钞机(星链)
这是SpacX真正的现金流,利润率最高、也是最稳的那块;
第三层:真正值钱的东西(太空AI)
这是支撑SpaceX估值天花板的那个宏大故事
大家注意,这三层通常是三个不同的业务,但老马又把它们又紧紧咬在一起,缺一个都不行。
接下来,我们一个个来看核心业务的整体表现
第一层:火箭业务
这一块目前不赚钱。
2025 年营收 40.86 亿美金,但亏了 6.57 亿美金,因为他把这部分钱,拿去研发星舰了,这部分砸进去 30 亿。
那它图啥?为什么要巨额投入星舰?
我们来看下马斯克要干的事,他要实现的是把东西运上太空这件事的成本打成筛子。
你看这个成本曲线,我当时看完是真的服了:
行业以前平均:每公斤 18500 美金
猎鹰 9 号:打到 2700 美金
星舰成熟后目标:每公斤低于 50 美金
阶段 | 每公斤成本 |
|---|---|
行业平均(以往) | ~18,500 美金 |
Falcon 9(2010年版) | ~2,700 美金 |
Falcon Heavy(猎鹰重型) | ~1,400 美金 |
星舰(Starship,成熟期预估) | < 50 美金 (单次发射目标低至 1,000 万美金,一次200吨) |
你没听错,星舰一旦建成了,目标是每公斤低于50美金,非常非常夸张。
为什么可以这么低?靠什么?
靠的是火箭回收。
我们来看下猎鹰 9 号,这是全球第一个轨道级完全可复用的火箭,一个一级助推器能反复飞 34 次,翻新成本只有新造的 10%。
也就是说
现在猎鹰 9 号打一发,自己内部成本只要 1500 万到 3000 万美金,但对外的商业报价是 7400 万。
中间这个毛利率,高达 60% 到 80%。
换句话说,全世界要把东西送上天,绕不开它,还得按它的价付钱。
所以,你现在能明白了吧,单次毛利这么高,为啥整个部门还亏 6.57 亿?
就是前面说了,现在赚的钱全砸进星舰研发里去了(一年就投了 30 亿)。
发射这件事本身早就赚钱了,是马斯克主动把利润拿去赌下一代更便宜的火箭。
而且他这个火箭业务,是一个巨大的流量入口,2025 年全球超过 80% 的入轨质量,都是 SpaceX 送上去的。
第二层:星链业务
入口占好了,接下来就来说说,目前他那个最赚钱的东西了。
这个东西就是 Starlink 星链。
我直接给你看数据,2025 年:
收入:113.87 亿美金
经营利润:44.23 亿美金
经营利润率接近 39%,EBITDA 利润率接近 63%
什么概念?这是实打实的暴利生意。
为什么利润率这么高?
核心是:边际成本递减
卫星网络这种基础设施,一旦铺好了,多服务一个用户的边际成本几乎是零。
这就是经营杠杆。前期重投入建网,后面用户越多越赚,钱跟印出来一样。
而且它增长还猛,收入同比涨了 50%,但经营利润直接暴涨 120%。截至 2026 年一季度,全球付费用户突破 1030 万。
还有一点是,目前星链的客单价(ARPU)其实是在主动往下降的。
之前每个用户每月平均收入,2023 年还是 99 美金,2025 年降到 81 美金,但到了2026 年一季度进一步降到 66 美金。
降价还能利润暴涨?
所以他采取的策略是,用降价换全球渗透,尤其是新兴市场。在单价让一点,把用户基数滚到足够大,利润照样起飞。
而且星链很聪明,他是切了好几个完全不同的细分市场,比如:
住宅 / 固定站点:用户基数最大的盘子,目标是连全球 33 亿还没网的人;
航空 / 海事:这才是利润奶牛,ARPU 高得吓人,海事一个月 5000 到 15000 美金,航空能到 25000 美金一个月。已经签下了美联航(350 多架飞机)、夏威夷航空、卡塔尔航空,还有嘉年华邮轮、马士基这些巨头;
直连手机(Direct-to-Cell):不用装锅,手机直接连卫星,已经有约 740 万台设备在月活,跟 T-Mobile 等全球 6 大洲约 30 家运营商合作;
Starshield(军用 / 政府):给国防部门做定制化加密卫星网络,闷声签大单。
一个底层网络,铺好之后切成 N 个客单价不同的市场分别收钱,便宜的走量,贵的吃利润。
第三层:太空AI算力
目前AI(xAI / X / Grok)上,他是亏钱的。
具体的数字是这样的:
营收与占比:2025年营收为 32.01亿美元,占总营收的 17%(包含 X 的广告收入约 18.4亿美元及 Grok/数据授权收入约 13.6亿美元)
该部门属于重资产投资期,2025 年产生了 63.55 亿美元的运营亏损
但是,老马现在给他加上了一个太空 AI 算力
这个太空算力,以及全部打包在一起,这是撑起 2 万亿的那个"故事"
SpaceX 的故事是什么?把 AI 最缺的算力,从地球搬到太空去。
但是它合并了 xAI(就是搞 Grok 的那个),然后说:地球上建数据中心有三大瓶颈,电不够、太热、物理空间有限。
那为什么太空上的AI算力能成为故事呢?
因为他说,太阳能效率是地面的 5 倍以上、靠真空辐射散热、再用星链的激光网络分发。
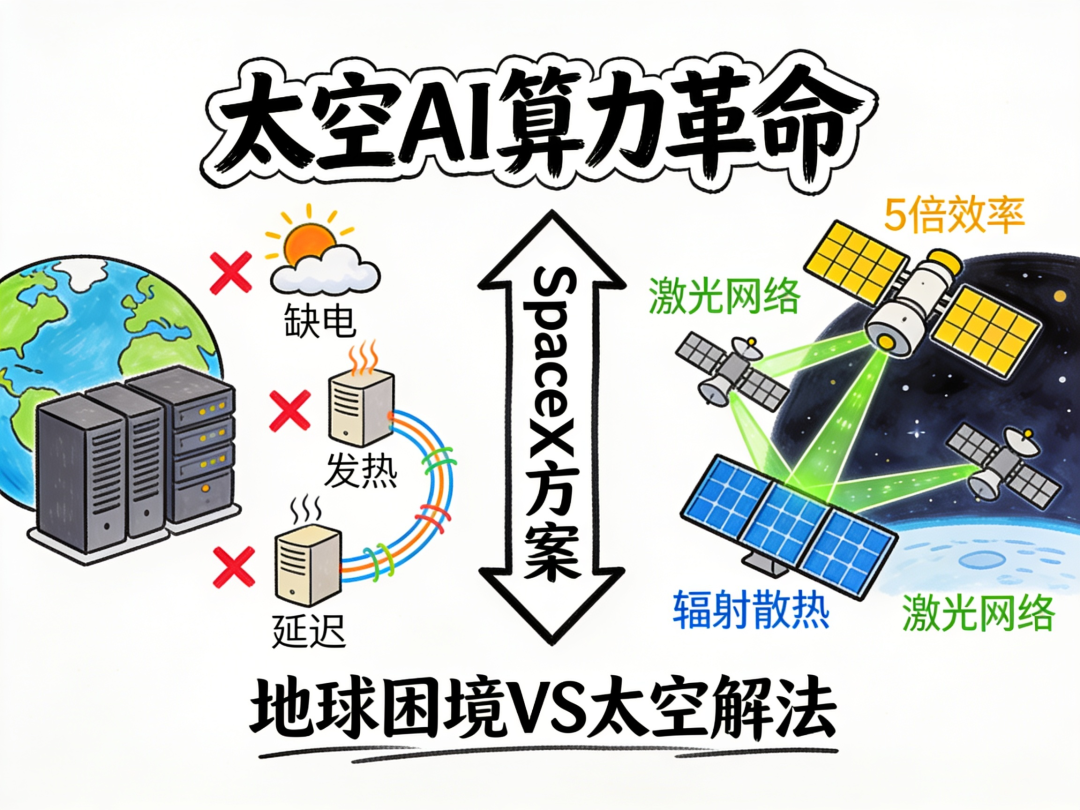
然后它告诉你,AI 这块的潜在市场(TAM)有 26.5 万亿美金。
这个故事,就是撑起 1.75 万亿估值的核心。
由此可见,你不仅要会讲故事,这个故事还的有底层支撑,这是顶级公司的必修课。
SpaceX到底是不是在割韭菜
在调查中,我也特地去看了很多reddit,包括YouTube,以及其他财报社群的一些资料
第一:关于星链的价值核算问题
比如,以最赚钱的星链业务来,在reddit上有人指出
星链每年要给自己发 120 次火箭,内部结算价压得极低(一次才 2800 万),但对外商业报价要 7400 万。等于左手补贴右手。
如果按市场价算,这块每年相当于白拿了 40 亿的内部补贴。在唯一要披露真实利润的荷兰子公司财报里,星链净利润率其实不到 3%。
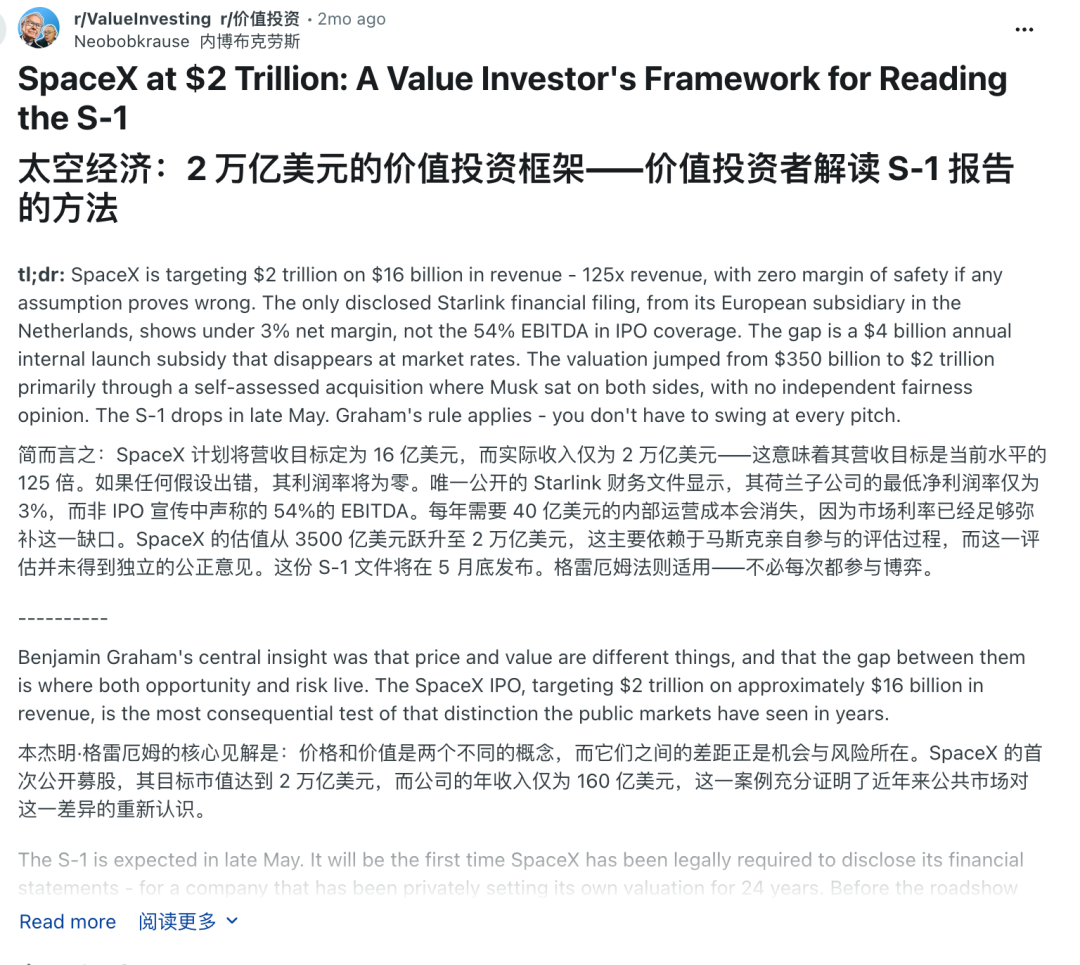
你看,同样一块业务,换个算法,从暴利现金牛变成几乎不赚钱。
第二:关于SpaceX 与美军的紧密合作的问题
SpaceX 已经对美国国家安全变得过于重要(涉及核预警、军用通信、全球侦察)。
这会导致它事实上被美国国防部裹挟
后果是:其他主权国家(如欧洲、中东、南半球国家)出于国家安全考虑,将全面封杀 Starlink 的商业准入,SpaceX 的全球商业版图将因地缘政治而严重萎缩。
第三:马斯克本人
马斯克一个人攥着 85% 投票权,关键人风险、关联交易,全是雷。
小北我的判断
我直接说我的观点
1、星链业务极好,我认为非常可信,前途一片光明
2、AI目前亏损,之前的消息是马斯克以32w张的GPU,提供给 Anthropic 使用 。
作为交换,Anthropic 同意在 2029 年 5 月之前,每个月向 SpaceX 支付高达 12.5 亿美元(相当于每年 150 亿美元)的巨额租金 。
但是不代表马斯克自己不干AI,他是利用了自己拥有地球上最大 AI 训练集群这一物理硬件优势 ,然后专心研发下一代 Grok 5 的同时,顺手薅了同行竞争对手每年 150 亿美元的
但是关键是目前Grok 5的竞赛中,我没有看到优势,所以ai如果持续加码的话,这块前景不明,这是我比较纠结的点。
至于我,肯定会参与,但是更好的资金是我在等一个更大的机会Anthropic。
这至少是我更看得准,更认可的股票。
目前不接受内地投资者及香港散户的 IPO 认购订单,内地账户无法分到新股份额,所以普通人打不了新。
我们只能等它正式挂牌后,在二级市场上买了。
最后,请为自己的认知选择负责,谢谢!
以上!