怎么样持续建立自己的被动收入?
人生的自由取决于你什么时候,开始真正建立自己的被动收入。
我每次去杭州,有一家民宿的老板每次把我羡慕的不行,他是在灵隐寺的正后门(就是茶园那片)
自家场地,13间房子,一晚750左右,几乎天天满,也几乎不降价。请了2个阿姨打扫房子,煮早餐,2个夫妻平常都是在外面游玩,
说实话,跨境很多老板一年收入几千万,几个亿的我都不羡慕,但是他,我是真从心里羡慕啊。
——————
好吧,这个咱们就不奢望了,全国也找不出几家,但是被动收入,时间自由,这可是我梦寐以求的愿望
回到话题,我来说说我自己的一些操作,希望对你有帮助
第一:存款肯定是一部分
其实存什么样的款也是有区别的
国内的10年国债收益率,现在只有1.7%了,美国10年期同样是国债收益率4.7%,一年的也有4%
我自己是有
美元定存
美元货币基金
在ibkr上你不用的钱,超过1w美元(扣除1w美元的部分,也能随时生息,利率是3.1%)
这类钱收益低一些,但流动性强。
当然美债其实也有短债和长债,我是不会买30年的,我一般买一年的,反正看收益率
当然国内有些同学可能配置不了美金,但是也可以看看沪深300ETF,中证500ETF
这个时间拉长来看,肯定比存银行好。(你自己可以做个调研,这里就不多说了)
第二:高股息
我买的是可口可乐,强生
可口可乐目前的年度股息约为每股2.12美元,强生约为每股5.36美元。
两家公司都已经连续64年提高年度股息。
10万美元买KO,年股息约2304美元,10万美元买JNJ,年股息约1973美元
严格来说其实都不算高股息。买它们主要看长期稳定派息、股息持续增长,以及公司本身的增值。如果单纯为了眼前的现金流,现在买短期美债反而更直接。
今年可口可乐和强生都超过30%的涨幅了,我的意思是,要看的不仅仅是股息,类似KO,JNJ他也成为了我的防守产品。
第三:宽基指数
我有纳指和标普,反正放个20年肯定没问题,年化平均收益在8~12%
国内大家买场内和场外基金,这个就看大家了。场外简直无语,10块,50块,也不知道能干啥(QDII 外汇额度告急原因引起的)
场内溢价率太高了目前。我看景顺ETF,溢价率都在22%了,这个你就要考虑以后能不能也以22%的溢价卖出去。
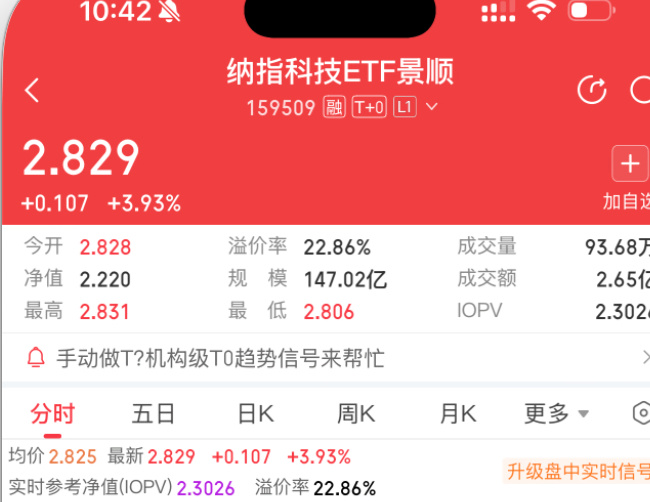
当然美股现在也不确定,一个是换汇波动,再一个是国家crs,20%分红这个也是存在的。
但是这个20年之后再说,我是给我小孩的,只要不取出来都好办,以后再说吧。
第四:港险、储蓄险
本质上也是美元产品。有保证和非保证,根据行情来,大家去买港险的时候,不必听理财经理手说的未来保证金有多高,这些都叫预期
其实港险,储蓄险的本质,大头他们还是去投美债,还有一部分是投高波动,高收益的科技股。
还有不论是etf还是港险、储蓄险,本质就是把一些钱给专业的人来帮你做投资,确实有时候你也不可能一直处在交易状态。
第五:不动产
主要是出租收益,这个大家都懂。
题外话,李嘉诚是很喜欢干这种事,港口,桥梁,电力,能源,底层在做的是收租的生意,你想想是不是
不管外面如何风吹草动,衣食住行能扛住波动,这就是为什么他财富能穿越周期。
第六:公司
公司做大做强,靠合伙人,靠团队,靠一条链接吃个2年,这个是最大的增长点
主要时间还是要花在这,这个是爆发式的。所以一定要有自己的主业
——————
我自己感觉,还是要懂得看时机,时机很重要,比如黄金390点时候我买了,小米15点时候我买了,Spacex108的时候我买了
还有最早的shopify,我感觉在低位,能看准时机,是非常非常重要的能力
其实真正的难点就是在理解,以及强大的执行力
很多人只是把这篇当作一篇普通的帖子,但是你要知道每一次从懂,再到入手,背后其实有很多思考,包括强大的执行力
看其实没用,核心是做,了解底层,配上底层逻辑,这个财富增长就很快了
还没开始的同学,先在心里树立一个概念,朝着目标走,被动收入这个方向绝对是没问题的,
已经在做的同学,要做好合规,还有寻找老树发新芽的产品,这个在AI时代还是很多机会的。